Domain zins-kredit.de kaufen?
Wir ziehen mit dem Projekt
zins-kredit.de um.
Sind Sie am Kauf der Domain
zins-kredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zins-kredit.de kaufen?
Was ist Zins und Tilgung?
Was ist Zins und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Bei einer Kreditrückzahlung werden sowohl Zinsen als auch Tilgungsbeträge berücksichtigt, um den Gesamtbetrag zurückzuzahlen. Zusammen bilden Zinsen und Tilgung die monatliche Rate, die ein Kreditnehmer leisten muss, um seinen Kredit abzuzahlen. **
Wie funktioniert Zins und Tilgung?
Wie funktioniert Zins und Tilgung? **

Ähnliche Suchbegriffe für Unterschiede
Top-Angebote
Produkte zum Begriff Unterschiede:
-
Herkunftsspezifische Unterschiede in der Kompetenzentwicklung: Weil die Schule versagt?, Fachbücher von Jörg SiewertDas Buch widmet sich einem zentralen Problem des deutschen Bildungssystems, dem Zusammenhang zwischen der sozialen Herkunft von Schülerinnen und Schülern und ihrem Schulerfolg. Dieser Zusammenhang wird besonders deutlich in der ungleichen Verteilung der Schülerinnen und Schüler auf die gegliederten Schulformen im Sekundarbereich, die in hohem Masse herkunftsspezifisch erfolgt. Auch innerhalb einer Schulform scheint die Kompetenzentwicklung der Schülerinnen und Schüler mit ihrer sozialen Herkunft zusammenzuhängen. Plausible Hypothesen über die Ursachen für diese primären Bildungsunterschiede gibt es viele, ihr empirisches Fundament ist aber noch dünn. Insbesondere ist der Beitrag, den die Schule selbst hierzu leistet, nur wenig erforscht. Ihm und weiteren interessanten Fragen spürt der Autor im Rahmen der Panelstudie SCHLAU nach, indem er die Kompetenzentwicklungen untersucht.32,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
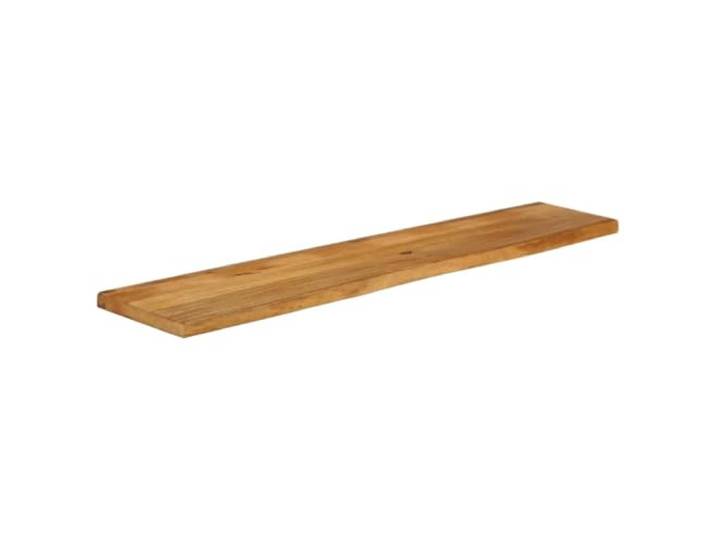
Tischplatte mit Rand Tisch, Massivholz Mango, 160x20x3,8 cm Rustikaler Stil, einzigartige Maserung, leicht zu reinigen, universell kombinierbar, UnterschiedeTischplatte mit Rand Tisch, Massivholz Mango, 160x20x3,8 cm Rustikaler Stil, einzigartige Maserung, leicht zu reinigen, universell kombinierbar, Unterschiede. Gefertigt aus massivem Mangoholz, das für die besondere Härte und Langlebigkeit bekannt ist, was eine solide Konstruktion des Möbelstücks mit langer Lebensdauer garantiert. Auf dem Rand des Holzes gibt der Tischplatte einen rustikalen Charakter und die sichtbaren Äste, Risse und Farbunterschiede machen jedes Stück zu einem Unikat und originell. Das vielseitige Design ermöglicht es Ihnen, die Arbeitsplatte mit verschiedenen Untergründen zu kombinieren, sodass Sie es ganz einfach an Ihre Bedürfnisse und Ihre Einrichtung anpassen können. Die glatte, pflegeleichte Oberfläche kann einfach mit einem feuchten Tuch abgewischt werden, um Ihr sauberes und frisches Aussehen im Alltag wiederherzustellen. Aufgrund der Charakter des Massivholzes kann die Breite der Tischplatte geringfügig um +1-2 cm oder – 3-5 cm abweichen, was den authentischen und glamourösen Charme unterstreicht. Farbe:Eiche Finish90,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie nennt man Zins und Tilgung?
Wie nennt man Zins und Tilgung? Zins und Tilgung sind die beiden Hauptbestandteile einer Kreditrückzahlung. Der Zins ist der Betrag, den der Kreditnehmer für die Nutzung des geliehenen Geldes an den Kreditgeber zahlt. Die Tilgung hingegen ist die Rückzahlung des geliehenen Kapitals in regelmäßigen Raten. Zusammen ergeben Zins und Tilgung die Gesamtrate, die der Kreditnehmer monatlich an den Kreditgeber zahlt. In vielen Fällen bleibt die Höhe der Tilgung über die Laufzeit des Kredits konstant, während sich der Zinsanteil verringert. **
-
Wie berechne ich Zins und Tilgung aus?
Um Zins und Tilgung für einen Kredit zu berechnen, benötigst du zunächst den Darlehensbetrag, den Zinssatz und die Laufzeit des Kredits. Der Zinsbetrag wird berechnet, indem der Zinssatz mit dem Darlehensbetrag multipliziert wird. Die Tilgung ist der Betrag, mit dem du den Kredit zurückzahlst und wird durch Aufteilung des Gesamtbetrags (Darlehensbetrag plus Zinsen) über die Laufzeit bestimmt. Du kannst auch einen Tilgungsplan verwenden, um die monatlichen Raten für Zins und Tilgung zu berechnen. Es ist wichtig, die genauen Konditionen deines Kredits zu kennen, um die Zins- und Tilgungsbeträge korrekt zu berechnen. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **


Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **
Top-Angebote
Produkte zum Begriff Unterschiede:
-
Die feinen Unterschiede: Deutsch-Nieder, Sprachbücher von Siegfried TheissenDas Werk 'Die feinen Unterschiede: Deutsch-Nieder' bietet eine umfassende Analyse der sprachlichen Feinheiten zwischen dem Deutschen und dem Niederländischen. Es richtet sich an Universitätsstudierende, Selbstlerner und Übersetzer, die ihre Kenntnisse in beiden Sprachen vertiefen möchten. Mit über 5.000 klar strukturierten Unterschieden liefert das Buch detaillierte Erklärungen zu typischen Lernfehlern und sprachlichen Nuancen, die im Alltag von Bedeutung sind. In 13 Kapiteln werden Themen wie Redewendungen, Sprichwörter, Wortbildung, Genus, Verbgebrauch, Präpositionen, Artikelverwendung, Betonung und Verkleinerungsformen behandelt. Zusätzlich werden formale Unterschiede bei Substantiven, Präfixen und Suffixen beleuchtet. Ein besonderes Kapitel widmet sich 400 Varia, die nicht systematisch einzuordnen sind, und bietet somit eine nahezu vollständige Übersicht. Das Buch unterstützt den Lernprozess, indem es typische Stolpersteine identifiziert und Hilfestellungen zur Vermeidung von Fehlern bietet. Es ist ein unverzichtbares Nachschlagewerk für alle, die die feinen Unterschiede zwischen den beiden Sprachen präzise verstehen und anwenden möchten.28,00 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Herkunftsspezifische Unterschiede in der Kompetenzentwicklung: Weil die Schule versagt?, Fachbücher von Jörg SiewertDas Buch widmet sich einem zentralen Problem des deutschen Bildungssystems, dem Zusammenhang zwischen der sozialen Herkunft von Schülerinnen und Schülern und ihrem Schulerfolg. Dieser Zusammenhang wird besonders deutlich in der ungleichen Verteilung der Schülerinnen und Schüler auf die gegliederten Schulformen im Sekundarbereich, die in hohem Masse herkunftsspezifisch erfolgt. Auch innerhalb einer Schulform scheint die Kompetenzentwicklung der Schülerinnen und Schüler mit ihrer sozialen Herkunft zusammenzuhängen. Plausible Hypothesen über die Ursachen für diese primären Bildungsunterschiede gibt es viele, ihr empirisches Fundament ist aber noch dünn. Insbesondere ist der Beitrag, den die Schule selbst hierzu leistet, nur wenig erforscht. Ihm und weiteren interessanten Fragen spürt der Autor im Rahmen der Panelstudie SCHLAU nach, indem er die Kompetenzentwicklungen untersucht.32,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tischplatte mit Rand Tisch, Massivholz Mango, 160x20x3,8 cm Rustikaler Stil, einzigartige Maserung, leicht zu reinigen, universell kombinierbar, UnterschiedeTischplatte mit Rand Tisch, Massivholz Mango, 160x20x3,8 cm Rustikaler Stil, einzigartige Maserung, leicht zu reinigen, universell kombinierbar, Unterschiede. Gefertigt aus massivem Mangoholz, das für die besondere Härte und Langlebigkeit bekannt ist, was eine solide Konstruktion des Möbelstücks mit langer Lebensdauer garantiert. Auf dem Rand des Holzes gibt der Tischplatte einen rustikalen Charakter und die sichtbaren Äste, Risse und Farbunterschiede machen jedes Stück zu einem Unikat und originell. Das vielseitige Design ermöglicht es Ihnen, die Arbeitsplatte mit verschiedenen Untergründen zu kombinieren, sodass Sie es ganz einfach an Ihre Bedürfnisse und Ihre Einrichtung anpassen können. Die glatte, pflegeleichte Oberfläche kann einfach mit einem feuchten Tuch abgewischt werden, um Ihr sauberes und frisches Aussehen im Alltag wiederherzustellen. Aufgrund der Charakter des Massivholzes kann die Breite der Tischplatte geringfügig um +1-2 cm oder – 3-5 cm abweichen, was den authentischen und glamourösen Charme unterstreicht. Farbe:Eiche Finish90,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Zins und Tilgung?
Was ist Zins und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Bei einer Kreditrückzahlung werden sowohl Zinsen als auch Tilgungsbeträge berücksichtigt, um den Gesamtbetrag zurückzuzahlen. Zusammen bilden Zinsen und Tilgung die monatliche Rate, die ein Kreditnehmer leisten muss, um seinen Kredit abzuzahlen. **
-
Wie funktioniert Zins und Tilgung?
Wie funktioniert Zins und Tilgung? **
-
Wie nennt man Zins und Tilgung?
Wie nennt man Zins und Tilgung? Zins und Tilgung sind die beiden Hauptbestandteile einer Kreditrückzahlung. Der Zins ist der Betrag, den der Kreditnehmer für die Nutzung des geliehenen Geldes an den Kreditgeber zahlt. Die Tilgung hingegen ist die Rückzahlung des geliehenen Kapitals in regelmäßigen Raten. Zusammen ergeben Zins und Tilgung die Gesamtrate, die der Kreditnehmer monatlich an den Kreditgeber zahlt. In vielen Fällen bleibt die Höhe der Tilgung über die Laufzeit des Kredits konstant, während sich der Zinsanteil verringert. **
-
Wie berechne ich Zins und Tilgung aus?
Um Zins und Tilgung für einen Kredit zu berechnen, benötigst du zunächst den Darlehensbetrag, den Zinssatz und die Laufzeit des Kredits. Der Zinsbetrag wird berechnet, indem der Zinssatz mit dem Darlehensbetrag multipliziert wird. Die Tilgung ist der Betrag, mit dem du den Kredit zurückzahlst und wird durch Aufteilung des Gesamtbetrags (Darlehensbetrag plus Zinsen) über die Laufzeit bestimmt. Du kannst auch einen Tilgungsplan verwenden, um die monatlichen Raten für Zins und Tilgung zu berechnen. Es ist wichtig, die genauen Konditionen deines Kredits zu kennen, um die Zins- und Tilgungsbeträge korrekt zu berechnen. **
Ähnliche Suchbegriffe für Unterschiede
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Preise, Zins und Wechselkurse, Fachbücher von Heiner FlassbeckAutor: Heiner Flassbeck Heiner Flassbeck arbeitete von 2000 bis 2012 bei den Vereinten Nationen in Genf und war dort als Direktor zuständig für Globalisierung und Entwicklung. Zuvor war er Staatssekretär im Bundesministerium für Finanzen. 2005 wurde Flassbeck von der Hamburger Universität zum Honorar-Professor für Wirtschaft und Politik ernannt. Sein Blog makroskop.eu liefert täglich Analysen und Kommentare zu Wirtschaft und Politik. Im Westend Verlag von ihm erschienen sind unter anderem die Bücher "Handelt jetzt. Das globale Manifest zur Rettung der Wirtschaft" (2013), "Die Marktwirtschaft des 21. Jahrhunderts" (2011), "Gescheitert" (2009) und "Das Euro-Desaster" (2018).25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzierung von Innovationen, Fachbücher von Gert KollmerEin steter Strom von Innovationen ist unabdingbare Voraussetzung für nachhaltiges Wirtschaftswachstum. Deren erfolgreiche Implementierung setzt nicht nur Kreativität, sondern auch die Verfügbarkeit ausreichender Finanzmittel voraus. Deshalb verwundert es, dass die Frage der Finanzierung von Innovationen bisher vernachlässigt wurde. Bei der Tagung "Finanzierung von Innovationen", deren Beiträge hier publiziert werden, wurden neue Erkenntnisse aus Wissenschaft und Praxis in einem interdisziplinären Forum vorgestellt. Die Verknüpfung von historischen und aktuellen Erfahrungen leistet einen Beitrag zur Schliessung der konstatierten Forschungslücke.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.